仓库里某个型号还有余量,研发却说后续可能要用,售后也希望留一部分。此时直接把账面数量全部放进呆滞清单,可能让后续评估建立在并不确定的可处置范围上。更稳妥的做法,是先把不同用途拆清,再决定本次提交多少。
呆滞处理,先理清这三项
用途分开:记录保留依据
批次保留:不随意合并
范围确认:未使用且可核实
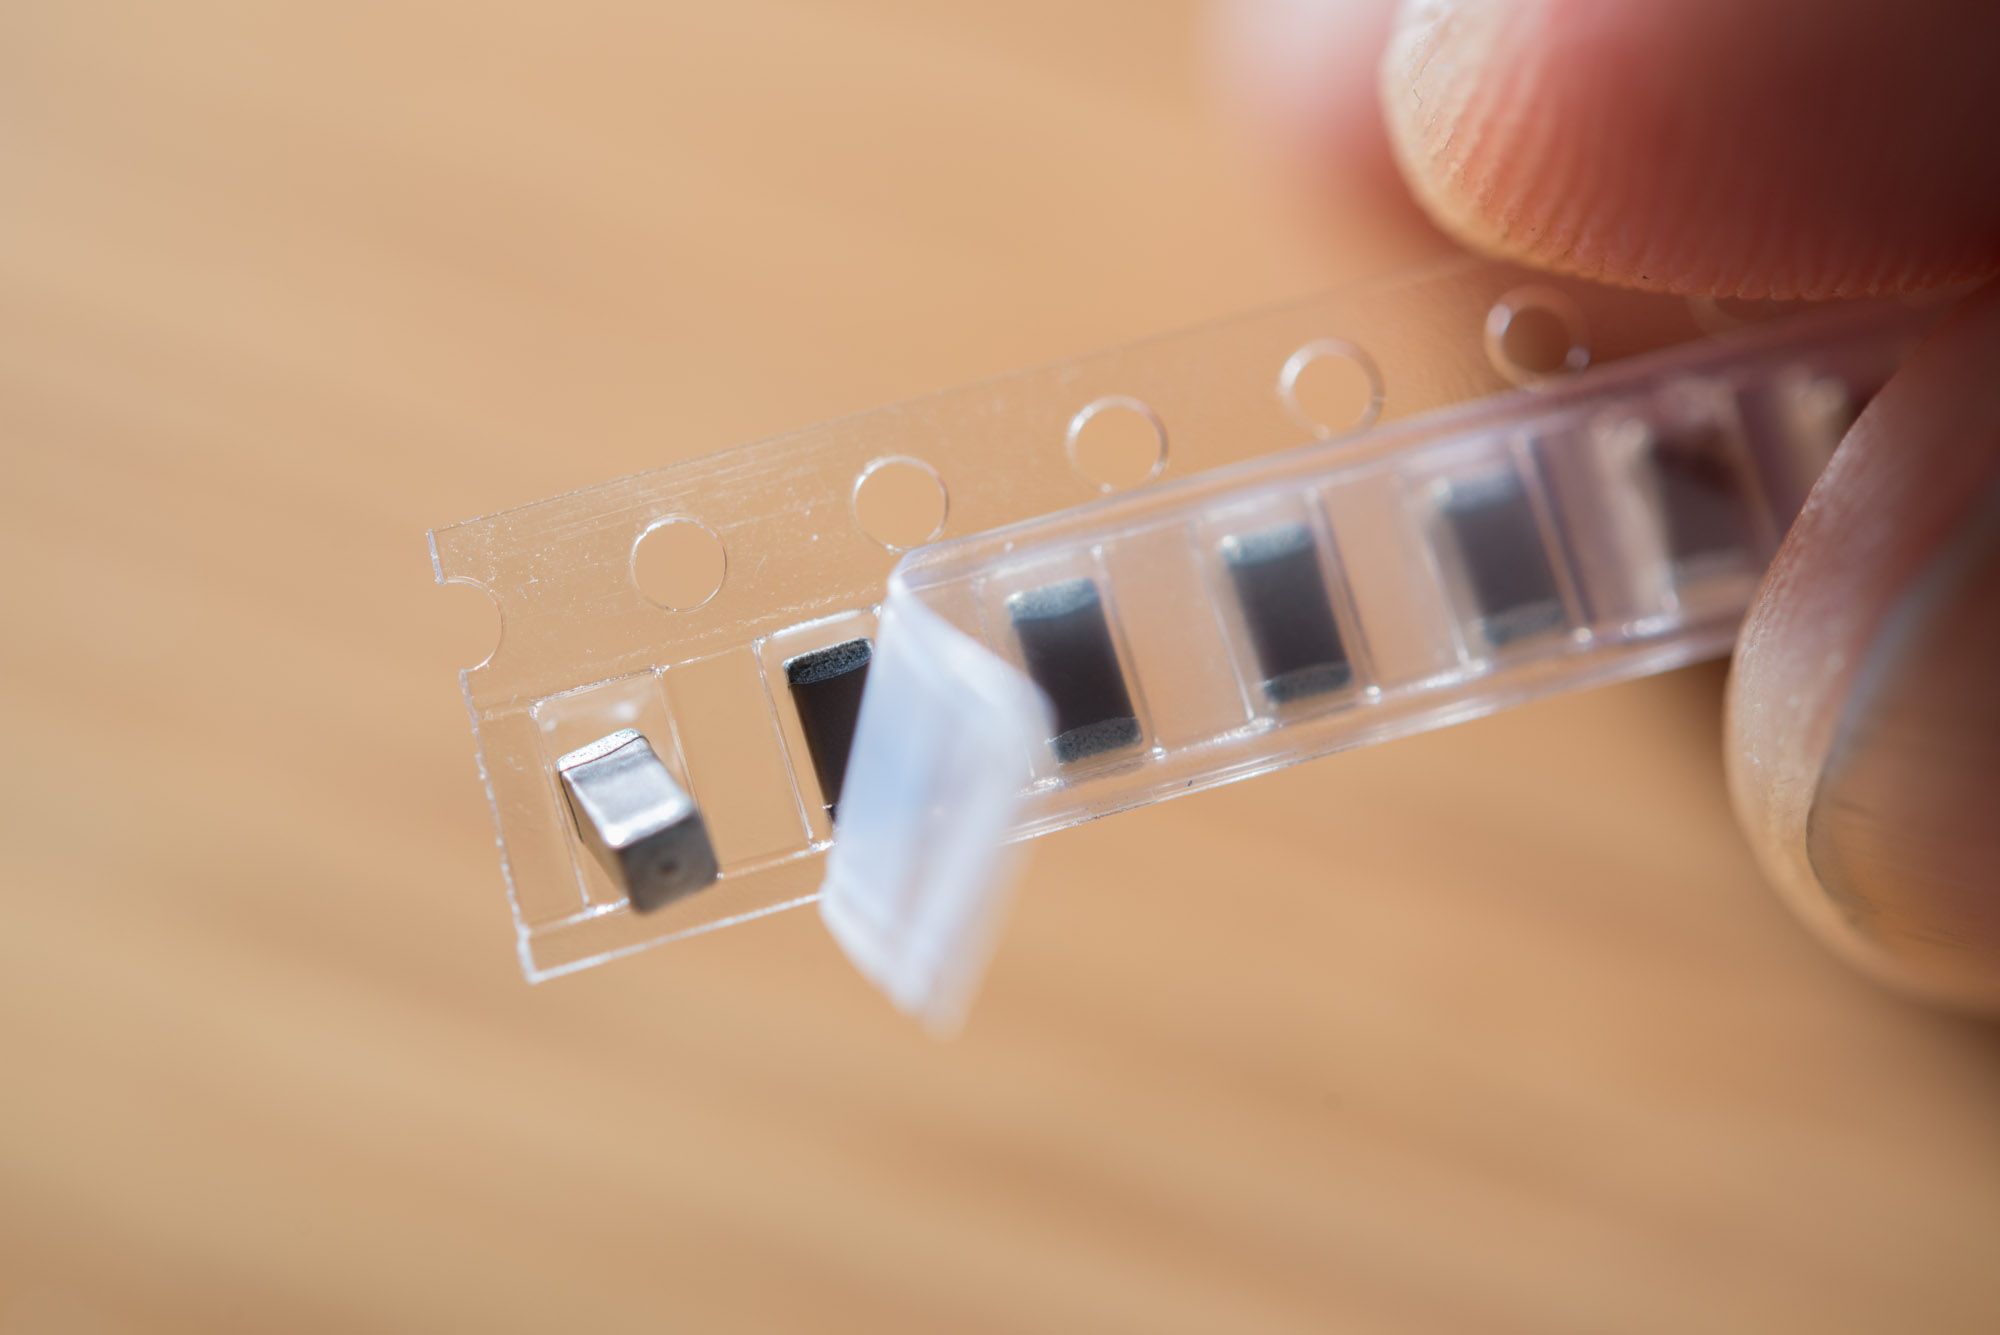
图片来源:Filip Wahlberg / Wikimedia Commons(CC BY-SA 4.0)

01 先记录“为什么保留”,再确定数量
生产预留、售后备料、待核实需求和拟处置余量,代表不同决策状态。建议由相应负责人说明保留原因及依据,而不是由整理清单的人替其他部门猜测。
暂时没有结论的部分,可以列为待确认。它既不应自动计入可处置数量,也不应因为一句“以后可能有用”就永久失去复核时间。何时重新确认,由企业根据实际计划安排。
02 相同型号也不必强行合成一行
若同型号来自不同批次、包装或存储记录,合并后可能失去核对所需的信息。可以在内部表中保留分组,再为本次评估制作明确范围的副本。
例如,一部分数量已确认用于生产,另一部分来源与未使用状态可核实且获准申请处置,两者应分别记录。这个例子只说明整理方法,不代表活库已经确认受理或存在买方需求。
03 用清晰字段代替一句“余量可卖”
内部核对表可包含完整型号、批次、账面数量、实盘情况、已确认保留数量、拟处置数量及确认日期。字段需要多少,取决于现有信息;未知项如实注明,不为凑齐表格填入估算值。
若不同部门对数量有争议,先解决口径再对外确认。不能同时用一份旧表向业务说明全部可供,又在内部按新的计划领用而不留下变更记录。
04 对外只提供本次需要的评估范围
企业内部保留原始记录。向授权业务提供评估副本时,写清拟处置部分及待确认事项,避免把客户身份、内部成本和不相关项目资料一起发送。已装配、已使用或状态不清的物料先留内部核实,不混入本次未使用余料范围。
有余料需要评估? 先把处置范围说清楚
整理完成后,可通过活库呆滞处理入口提交清单,先评估再决定。评估建议不能代替企业对处置范围的确认,也不意味着这些余量一定能够成交。